月桂基硫酸钠(SLES)主要在中国、印度和西欧生产,中国在乙氧基化产能和下游表面活性剂制造中占有最大份额。2026年的关键上游制约因素不是SLES生产线本身,而是环氧乙烷(EO)和月桂醇的供应,这两种共同原料同时产生的成本压力压缩了利润率并间歇性地紧缩了供应量。根据现货或半期安排采购SLES的买家应预期与EO工厂周转和棕榈仁油价格周期相关的价格持续波动,并应为至少6至8周的缓冲库存做好
准备。为什么 SLES 供应链瓶颈在上游,而不是在反应器
SLES — 月桂基硫酸钠,也称为月桂基醚硫酸钠 — 在配方阶段并不是供应受限的产品。生产它的乙氧基化单位分布在亚洲、欧洲和北美。2026年的制约因素是结构性的,上游有两个步骤:环氧乙烷和C12—C14脂肪醇的成本和可用性,两者都面临独立的、有时是
同时发生的价格冲击。SLES 是通过硫酸化乙氧基化月桂醇产生的。该过程需要三个输入:月桂醇(源自棕榈仁油或椰子油)、环氧乙烷(通过银催化剂氧化从乙烯中提取)和硫酸(通常便宜且广泛可用)。当前两个投入中的任何一个收紧时,即由于原料波动、炼油厂周转或天气驱动的农业供应中断,SLES的生产经济性就会迅速恶化,而最依赖短期采购的市场的现货供应就会缩
小。根据IMARC的定价数据,到2025年,美国的SLES价格在6月达到834美元/吨,中国的SLES价格达到945美元/吨,德国公布了1,326美元/吨,这是受电力成本和EO物流限制推动的重大溢价。这些区域差距反映了原料暴露的结构性差异,不是短期的异常现象。它们定义了买家进入2026年需要了解的采购风险地图
。2024/2025 年 指标 | 2034 年预测 | 复合年增长率 全球 S | ||
|---|---|---|---|---|
T ~3.47 MT | 4.3% | |||
全球销售额约448—46.2亿美元 5.87—63.6亿美元 3.2% SLES | 70% 等级份额 4 | 6.3% 市场份额持续增长亚太地区销 | 量份额持续 | |
约 33.8% | 占主导地位 | 的最高复合年增长率来源:IMARC集团、Credence R |
esearch、未来市场研究(2025年估计)
需求在结构上与三个最终用途类别相关:个人护理(洗发水、沐浴露、洗面奶)、家用洗涤剂(洗衣和洗碗)和工业清洁剂。其中,受印度、东南亚和撒哈拉以南非洲人均支出增长的推动,个人护理的价格弹性最强,目前
增长最快。70% 的活性物等级在商业用途中占主导地位,因为它允许配方设计师在生产时稀释到规格,从而降低运输用水成本。该等级是主要交易产品和采购基准的参考价格。28% 的等级受到混合基础设施不太复杂的地区以及寻求即用型投入品的中端消费品制造商的青睐
。2024年,亚太地区占全球销量的33%以上,是增长最快的消费区。中国和印度推动了大部分增长,东南亚快速消费品的扩张增加了增量需求。这种供需双方的地理集中造成了循环依存关系:中国的SLES生产商为中国快速消费品制造商提供服务,但他们也供应出口市场——当国内需求加速或内部EO供应紧缩时,出口供应
就会萎缩。原料架构:两个输入,两个独立的风险敞口
SLES 的生产依赖于两种在当前制造过程中没有替代品的主要原料
。月桂醇:棕榈仁暴露量和东南亚浓度
月桂醇——特别是 C12 脂肪醇——源自从棕榈仁油 (PKO) 或椰子油中提取的甲酯的氢化。根据魔多情报的数据,印度尼西亚、马来西亚和菲律宾在全球C12—C14脂肪醇供应中占主导地位,截至2025年,东南亚的油脂化学铭牌产能每年超过2300万吨
。结构性风险是原料浓度。PKO原料占天然脂肪醇生产成本的70%,在厄尔尼诺降低了印度尼西亚和马来西亚的产量之后,2025年3月,棕榈仁油价格同比飙升75%,至每吨2,063美元。制造商报告称,在2023年和2024年初,生产成本同比增长15-20%,对冲能力有限:只有大约30%的油化公司通过远期购买协议锁定PKO价格,这使大多数公司面临历史上达到40%的年内波动
。另一个监管层已经出现。2024年生效的《欧盟森林砍伐条例》要求对进入欧盟市场的棕榈衍生产品进行有记录的供应链可追溯性。东南亚脂肪醇生产商正在遵守这一合规要求,同时重新整合到PKO破碎中以提高原料安全性——这种策略既降低了一种风险,又增加了另一种风险,因为它加深了受EU
DR审查的风险。对于SLES的买家来说,实际后果是C12脂肪醇的成本现在带有地缘政治和监管尾部风险,而五年前这种风险是不存在的。当印度尼西亚或马来西亚的PKO收益率下降时,中国和德国的月桂醇价格将在4-6周内波动。销售价格紧随
其后。环氧乙烷:平台化学竞赛和美国周转暴露环氧乙烷(EO)是第二项关键投入。
EO 由乙烯在银催化剂上进行催化氧化产生,争夺聚乙烯、聚氯乙烯、甲基乙烯和聚酯生产中使用的相同乙烯原料。在全球范围内,乙二醇制造业吸收了大约 75% 的环氧乙烷总产量,这意味着在供应紧张时期,SLES和乙氧基化物制造商在结构上是次要消费者,与规模更大的下游行业竞争
,争夺优先配置。根据SunSirs和Blooming Global的数据,仅在2025年,中国就增加了约1000万吨的新乙烯产能,使总产能达到每年约6200万吨。巴斯夫位于湛江的100万吨乙烯综合体于2025年11月开始生产,并附有下游的环氧乙烷和二乙二醇装置。根据GlobalData的产能管道分析,预计到2028年,中国的EO产能增加将在全球处于领先地位
。但是,中国环氧乙烷产能的扩张并不能直接转化为更便宜或更容易获得 SLES 乙氧基化的 EO。到2025年,中国价值链中大多数衍生品的EO价格降至十年来的最低水平,但价格压缩集中在乙二醇上,乙二醇是由煤化工驱动的,存在严重的供过于求。表面活性剂乙氧基化用环氧乙烷作为一种规模较小、商品化程度较低的下游应用,仍受利用率波动的影响。到2025年中期,中国上游EO生产商之间产能利用率参差不齐继续推动中国SLES市场的定价不一致
。在北美,美国EO市场进入2025年,计划维护日程繁多。根据Chemanalyst的数据,至少有几家主要生产商计划在2025年2月至6月之间进行周转,从两周到45天不等。这些周转限制了墨西哥湾沿岸SLES工厂的供应直至第二季度,导致美国2025年6月观察到的834美元/吨的价格水平。美国墨西哥湾沿岸——Stepan Company在德克萨斯州帕萨迪纳的烷氧基化工厂所在地,于2022年扩建——仍然是国内主要的SLES生产中心,该走廊的任何EO供应中断都会直接转化为SLES的供应和价格。
欧洲首席执行官面临结构上不同的压力。根据标准普尔的数据,到2024年底,欧洲乙烯裂解装置的利用率降至约75%,创历史新低。随着沙特基础工业公司、陶氏和壳牌重新制定其欧洲化学战略,预计在2025年至2027年之间,欧洲430万吨裂解产能将退出。巴斯夫和赢创是欧洲主要的环氧乙氧基化合物生产商,与亚洲竞争对手相比,两者在结构上都面临更高的电力成本。德国的SLES价格溢价(1,326美元/吨,中国在2025年中期为945美元/吨)直接反映了EO生产中存在
的这种能源成本差异。SLES 产地:生产地理位置和生产商格局
区域 | 主要生产商 | 生产角色 | EO 来源 | |
|---|---|---|---|---|
中国 | 巴斯夫(湛江)、中石化子公司、赞宇 | 科技占主导地位,最大的单一市场 | 国内EO,不断增长的EO产能 | |
印度 | 银河表面活性剂,Godrej Industries,Stepan Industries合资 | 公司亚太地区主要供应商,出口中心 | 进口EO, | 欧洲 | 部分国内巴斯夫
(德国/比利时),科莱恩,赢创, | Nouryon | Premium 等级、Bio-SLES、符合 REACH 标准的区域性有机 | 污染物、结构上成本较高的 | 北美 | Stepan 公司(德克萨斯州帕萨迪纳)、亨斯迈美国国内市场 + 一些拉丁美洲墨西哥湾沿岸 EO
东南 | 亚 KLK Oleo、Em||||
区域生产商 | 综合油脂化学品生产商 | 整合脂肪醇,但EO |
China是世界上最大的SLES生产中心和最大的消费国。根据魔多情报的数据,该国有60多家洗涤剂、护理剂和清洁剂制造商在该国开展业务,尽管生产主要集中在大型综合化学品生产商手中。中国还是SLES的主要出口国,主要出口到东南亚、南亚和中东
。Galaxy Surfactants(印度)是全球重要的专业表面活性剂生产商之一,运营的综合设施可提供个人护理和家庭护理SLES等级。Godrej Industries主要为印度国内市场和某些出口走廊提供服务。印度的SLES产能随着国内快速消费品需求的增长而扩大:根据IMARC的国内规模,到2024年,印度家用清洁剂市场的价值为10.35万亿美元,预计到2033年将以15%的复合年增长率增长,推动表面活性
剂需求上升。在欧洲,巴斯夫的Texapon N 70(活性成分含量为68-73%)是个人护理SLES市场的行业基准产品。巴斯夫和赢创同时投资绿色乙氧基化技术,Croda和BASF都开发了使用源自甘蔗乙醇或玉米的生物基环氧乙烷的环氧乙烷的环氧乙烷装置,目标是欧盟高端个人护理市场,在该市场中,
可持续发展文件是采购要求。乙氧基化能力:真正的瓶颈所在
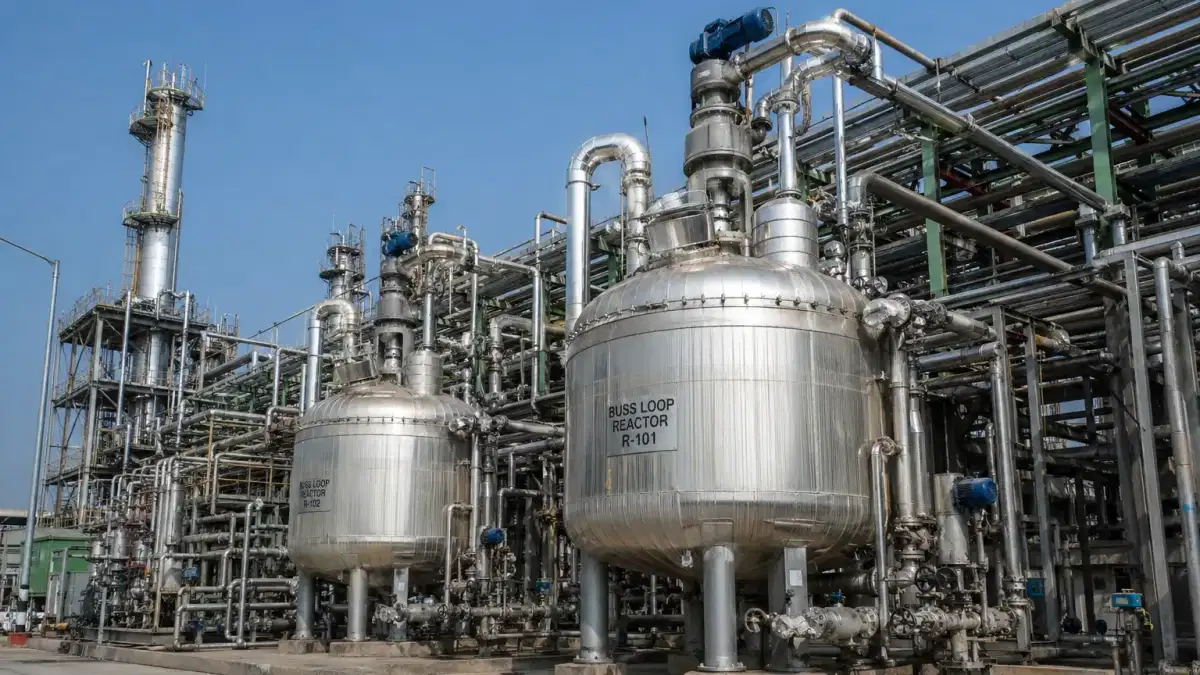
乙氧基化是SLES生产的关键增值步骤:这是反应器阶段,在120—180°C的压力和碱性催化剂条件下,将环氧乙烷添加到月桂醇中,生产乙氧基化脂肪醇中间体,然后硫酸化成SLES。现代乙氧基化工厂使用 BUSS LOOP 反应器技术,这是一种连续的三阶段工艺,需要氮气覆盖的反应器来防止 E
O 点火风险。乙氧基化的安全要求并非易事。2020年1月,西班牙塔拉戈纳附近的IQOXE工厂发生乙氧基化反应堆爆炸,造成三人死亡,碎片穿过半径2.5千米,这说明了过程失败的后果。该事件使西班牙唯一的环氧乙烷生产商(年产能为14万吨)退出市场,并重塑了欧洲乙氧基化设施的保险和许可条件。与中国和印度相比,欧洲新的乙氧基化产能现在面临更高的许可壁垒和保险成本负担,这实际上提高了经合组织市场增加产能的资本成本
。因此,2026年的瓶颈不是全球SLES反应堆生产线的短缺,而是在增加新的乙氧基化产能的地方(中国,整个亚洲)与需求增长加速的地方(印度、东南亚、非洲)不匹配。中国剩余的环氧乙烷和乙氧基化产能无法自动有效地为印度或非洲买家提供服务,因为SLES(一种高水含量、腐蚀性液体产品)的实际配送需要油罐车、ISO储罐或特种油轮,
而且物流成本巨大。Stepan 公司2022年在德克萨斯州帕萨迪纳的产能扩张为美国走廊增加了烷氧基化产能。在亚洲,GlobalData追踪了到2028年亚洲14个计划或已宣布的项目中的579万吨新增EO产能,其中最大的一个新增项目是巴斯夫每年0.66万吨的湛江环氧乙烷工厂,该工厂于2025年开始运营。伊朗石化行业还通过布什尔石化公司(0.4万吨/年,阿萨卢耶)增加环氧乙烷产能,尽管与制裁相关的市场准入限制了伊朗EO进入
全球表面活性剂供应链的数量。SLES 贸易路线和物流概况
SLES 70% 是一种水基液体,其密度略高于水和腐蚀性处理要求。它不像环氧乙烷本身那样具有挥发性或爆炸风险,但它需要不锈钢或内衬容器进行储存和运输。主要贸易物流概况:
海运:用于跨区域贸易的ISO罐式集装箱(20英尺,容量24,000升);用于500吨以上散装包裹的化学品船。中国的主要出口走廊:天津、上海和广州到东南亚、南亚和中东接收器。从欧洲:鹿特丹和汉堡到北非和西非的买家。
公路/铁路:通过公路油轮或中型散装货箱(IBC)在主要市场(中国、印度、美国)进行国内配送。公路油轮的交付是印度Galaxy Surfactants国内客户的标准;在中国,铁路用于更长的省际供应
运输。货运敏感度:液体化学品的ISO储罐运费率密切追踪了2024年和2025年的红海中断情况。从中国SLES生产商那里采购的东非和中东买家面临着通过好望角的改道,与胡塞武装之前的红海基准路线相比,增加了10-15天的运输时间,成本上涨了约15-25%
。供应风险评估风险
因素 | 严重程度 | 触发情景 | 历史先例 |
|---|---|---|---|
PKO 价格冲击(月桂醇) | 高 | 厄尔尼诺或拉尼娜产量下降 | |
印度尼西亚/马来西亚 | 2025年3月:PKO EO 周转季同比增长 75% | ||
(北美) | 中高 | 墨西哥湾沿岸同步维护 2025 年 | 2 月至 6 月第一季度至第二季度 | 供应紧缩欧洲饼干停产 ME2021—2022年欧洲能源危机 |
激增 | |||
EUDR 合规 | 中 | 断自2024年起生效的欧盟 SLES监管更严格地执行手掌可追溯性中国 EO 供 | 过于求修正低中 |
EO 价格暴跌引发生产商削减,乙氧基化物产量减少 2025 年环氧乙烷
衍生品定价十年来最
低(结构性)
额宝洁
、汉高降低了 SLES 的集中度最大
2026年被低估的风险是EUDR合规轨迹。购买面向欧盟的个人护理配方采购 SLES 的买家现在需要证明其脂肪醇供应链中的棕榈仁油不是在 2020 年 12 月之后被砍伐的土地上生产的。这是供应链文件负担,不是产品质量问题,但它可能引发订单延迟、采购变更或认证可持续等级的溢价。巴斯夫已记录了其441,000吨棕榈足迹中有95%已进入工厂一级,所有批量生产的RSPO均已获得认证;银河表面活性剂和Godrej Industries也在进行类似的认证计划,但并非所有亚洲生产商都
符合要求。2026年SLES买家的采购策略对于
批量购买SLES的采购团队来说,2026年的结构图提供了三个可行的
见解:1.对于以欧盟为目的地的货物,不要将原产于中国的SLES视为可与EUDR-Clean原产地互换。供应欧盟个人护理品牌的买家需要审核其SLES供应链是否具有记录在案的手掌可追溯性。中国生产商的认证状态差异很大;通过欧洲分销商或认证原产地供应商(巴斯夫、赢创、带有RSPO文档的Galaxy表面活性剂)购买是该终端市场风险较低的途
径。2。管理北美的EO周转日历。美国环氧乙烷和表面活性剂工厂的2月至6月维护窗口现在是一年一度的反复紧缩活动。在去年第四季度锁定第一季度和第二季度定期合约SLES交易量的北美买家的表现将持续超过在转型季进入市场的现货买家
。3.对于亚太和中东买家来说,2026年的采购机会在于中国的EO供过于求的窗口。到2025年,中国的EO和乙氧基化物价格处于十年低点,这为来自中国的SLES定价创造了一段有利的时期。随着2027—2028年煤基EO的供过于求被吸收,以及中国国内SLES需求持续增长,这一窗口期缩小。如果买家可以在2026年灵活地与中国或印度的SLES生产商签订12个月的定期合同,那么在结构性再平衡之前,他们将锁定低于周期
的定价。常见问题问
:谁是全球最大的SLES生产商?
答:巴斯夫(德国/中国湛江)、斯蒂芬公司(美国)、银河表面活性剂(印度)、Godrej Industries(印度)、亨斯迈、赢创、科莱恩和Nouryon是主要的商业生产商。中国国内生产市场包括60多家SLES制造商,产能集中在与中石化和巴斯夫湛江一体化综合体相关的综合化工企业中。亚太地区合计约占全球SLES交易量的33-35%
问:哪些原料用于SLES的生产,它们来自哪里?
答:SLES需要两种主要原料:月桂醇(C12脂肪醇,源自印度尼西亚/马来西亚的棕榈仁油或菲律宾的椰子油)和环氧乙烷(通过银催化剂氧化由乙烯产生,全球产能约为3,600万吨以上)。印度尼西亚和马来西亚共占全球C12脂肪醇的主导份额。EO 在中国(产能增长最大)、美国墨西哥湾沿岸和欧洲(承包产能)生产。
问:SLES的主要供应链风险是什么?
答:两个主要风险是棕榈仁油价格波动——这种波动会在PKO价格变动后的4-6周内转化为月桂醇成本——以及环氧乙烷周转导致的供应紧张,尤其是在第一季度第二季度维护季节的美国。EUDR合规要求为供应欧盟市场的买家增加了第三种结构性风险:无证棕榈供应链可能面临订单延迟或市场准入问题
问:SLES 是如何国际运输的?
答:对于大多数区域间贸易,SLES 70% 是通过ISO罐式集装箱运输,对于散装包裹,则通过化学品船运输。中国的主要出口走廊穿过天津、上海和广州,通往东南亚、南亚和中东。欧洲的出口使用鹿特丹和汉堡。自2023年底以来,红海的中断推动了中国至中东的SLES路线绕着好望角行驶,增加了该走廊买家的运输时间和成本
问:大买家通常如何采购 SLES?
答:大型快速消费品制造商(联合利华、宝洁、汉高)通常以年度或多年期合同直接从主要生产商那里采购SLES,有时与指数挂钩的定价与EO和脂肪醇基准挂钩。中级配方设计师通过化学品分销商进行采购,通常是按季度或半年定价协议。现货购买在亚洲很常见,但在EO周转季和PKO价格飙升期间,价格波动风险