Bar Soap 的业绩比头条新闻所显示的更细致入微的故事当联合利华、高露洁棕榄和汉高发布年度业绩时,他们没有报告肥皂
粉的采购量。他们报告的——皮肤清洁增长、卫生用品细分市场的表现、按地区划分的香皂品牌轨迹——是肥皂粉买家和供应商需要解码的上游信号。从结构上讲,对肥皂粉的需求与这些公司的肥皂产量息息相关,正确解读他们的财务状况可以让采购团队在市场数据赶上之前了解工业需求走向的领先指标
。根据市场研究未来分析,2024年全球肥皂面市场的价值约为37.9亿美元,预计到2035年将达到55.3亿美元,复合年增长率为3.5%。2024年,亚太地区占全球收入的65.44%。但是,总体市场数据掩盖了更具商业用途的画面:哪些买家群体正在增长,哪些品牌面临压力,以及快速消费品投资组合决策如何重塑肥皂面供应商需要提供的等级和数量组合
。联合利华的皮肤清洁板块:销量增长与品牌级别
的增长联合利华2024年全年业绩显示,个人护理产品的基础销售额增长了5.2%,销量增长了3.1%。Skin Cleansing——直接经营与肥皂面需求最相关的三个品牌——Dove、Lux和Lifebuoy的细分市场——以较低的个位数增长,销量和价格均为正值。从表面上看,这意味着对香皂投入的稳定需求。它下面的细节更具启发性。
多芬表现良好。受印度尼西亚、中国和印度挑战的推动,Lifebuoy和Lux下跌。这种差异对肥皂面供应商很重要,因为Dove、Lux和Lifebuoy代表不同的产品等级,面条规格也不同。Dove 的优质定位通常需要具有特定保湿剂兼容性的更高 TFM(总脂肪量)的肥皂面。Lifebuoy 的大众市场抗菌形式在南亚和东南亚占据主导地位,它以具有竞争力的价格消耗大量标准的 80:20 棕榈油/棕榈仁油混合
物。当Lifebuoy在印度尼西亚和印度的销量同时下降时,这些市场对大宗商品级植物基肥皂面的需求信号就会减弱。对于主要产量为大众卫生领域的标准级面条的供应商来说,这是一个有意义的信号,该细分市场占亚太地区销量的大部分。联合利华的新兴市场占集团营业额的58%,在2024年增长了4.1%,交易量增长了2.5%。更广泛的新兴市场增长趋势证实了结构性需求,但品牌层面的动态表明,销量增长正在向优质清洁剂形式转移,而不是停留在大宗商品香皂类别
。高露洁棕橄榄:以液体为主导的产品组合中的香皂
高露洁棕榄在2024年的总净销售额首次突破200亿美元,所有四个产品类别的有机销售额增长了7.4%。在个人护理领域,包括爱尔兰之春、Palmolive和Protex品牌的香皂,该公司报告称,增长是由液体洗手液和沐浴露带动的,而不是专门的肥皂。按市场份额计算,该公司在液体洗手液方面处于全球领先地位。
这种定位直接告诉了肥皂面供应商:高露洁的战略重点是液体形式,其中肥皂粉的含量要么不存在,要么很少。香皂仍然是产品组合的一部分,尤其是在非洲、亚洲和拉丁美洲的Protex在抗菌领域竞争的市场,但它不是增长工具。高露洁的每个运营部门在2024年第三季度连续第二个季度实现了正的销量增长——这种广泛的业绩更多地是由口腔护理和液体个人护理而不是香皂吨位扩张所
推动的。对于肥皂面需求而言,高露洁的轨迹与其说是销量增长信号,不如说是地理信号。Protex 香皂活跃于非洲和亚洲市场,那里的人均香皂消费量仍然很高,价格敏感性使液体肥皂处于次要地位。为高露洁在这些地区的合同制造基地提供服务的肥皂面供应商应预期需求与产量维持挂钩,而不是逐步增长,规格要求侧重于抗菌兼容面条
等级。采购团队为供应非洲、亚洲和拉丁美洲的快速消费品公司的合同制造商提供肥皂面,受益于与分销商的合作,分销商可以为不同的原产地来源提供一致的等级文件。Tradeasia International是一家总部位于新加坡的全球化工和大宗商品分销商,拥有超过20年的供应链经验,为亚洲、中东、非洲及其他地区的工业买家和个人护理合同制造商提供植物油和牛油基等级的肥皂面。买家可以联系Tradeasia International获取符合快速消费品供应商资格要求的等级规格、分析证书和批量定价
。汉高和PZ Cussons:区域增长故事肥皂面供应商应关注
汉高的消费品牌部门(包括Dial洗手液和Fa身体护理品牌以及施瓦兹科普夫和Persil)在2024年实现了2.6%的有机销售增长,集团总收入为216亿欧元。身体护理实现了强劲的增长,这主要是由于卫生用品和肥皂产品的销售增加,汉高此前曾通过提高肥皂生产能力在危机时期扩大了这种模式。2020年,汉高将全球肥皂产量提高了30%,以满足激增的卫生需求。尽管2024年是正常化期,但身体护理强度信号证实,汉高依赖肥皂的类别仍处于商业活跃状态,北美消费品牌的增长部分抵
消了欧洲市场的下滑。PZ Cussons是一个较小但更具结构启发性的数据点。其2024年年度报告(涵盖截至2024年5月31日的财年)显示,尽管奈拉贬值和通货膨胀带来了巨大的经济阻力,但其卫生、婴儿和美容类别的尼日利亚业务收入增长了31%。PZ Cussons在尼日利亚的旗舰家族香皂品牌Premier Cool保持了类别领先地位。Premier Cool 薄荷醇作为市场上最畅销的降温香皂占据主导地位。该公司的四个优先市场是英国、澳大利亚/新西兰、印度尼西亚和尼日利亚——其中三个是肥皂消费量高的市场,面条需求在结构上是由人口增长和卫生供应而不是全权支出驱动的
。尽管经济状况压低了消费者的购买力,但尼日利亚的香皂市场的销量仍在增长,因为就其价格而言,香皂是不可替代的卫生必需品。这种需求模式——面对收入压力时的销量弹性——正是维持撒哈拉以南非洲大宗商品级肥皂面需求的消费状况。PZ Cussons在尼日利亚的卫生收入增长了31%,以奈拉计价,但在结构上反映了销量的增长,这是FMCG最近报告中的一个更清晰的信号,即
非洲的香皂需求并未受到威胁。年度报告对肥皂面买家的共同信号
当将结果放在一起而不是单独阅读时,会出现三种模式。
首先,香皂的销量增长集中在新兴市场。联合利华的拉丁美洲增长了6.0%,巴西、墨西哥和阿根廷的销量正增长。按销量计算,巴西是2024年全球第二大香皂消费国,仅次于印度。欧睿的分析证实,2024年,巴西的香皂销量和价值均强劲增长。PZ Cussons的非洲卫生增长反映了同样的动态。在这些市场中,肥皂面被大量消费,棕榈类商品占主导地位,需求是由人口增长和城市化而不是高端化推动的
。其次,发达市场的增长正在从香皂转向液体和凝胶形式。高露洁在全球液体洗手液领域处于领先地位。联合利华的多芬在发达市场的增长越来越多地转向沐浴露和护肤品形式,而不是棒状产品。汉高在北美的收益集中在优质护发产品上。对肥皂面供应商来说,这意味着发达的市场量虽然没有消失,但并不是需求增长的起源。根据欧洲或北美自有品牌香皂合同发展业务的供应商应比以前更密切地监测格式替代趋势。
第三,无论收入数字中是否出现可持续性和可追溯性要求,采购层的要求都越来越严格。高露洁棕榄报告称,2024年,其棕榈油和棕榈仁油产量的可追溯性为81%。联合利华在棕榈供应链中使用GreenToken进行的区块链试验表明了大型品牌所有者正在向其原料供应商推动的文件方向。无法提供经RSPO认证的原料文件、批次COA和可核查的原产地数据的肥皂粉生产商正在逐步关闭符合快速消费品资格的供应合同的大门,无论其价格竞争力如何
。肥皂粉供应商和买家在多个市场浏览这些文件要求时会发现,通过具有成熟快速消费品供应链资格的分销商整合采购可以减少资格开销。Tradeasia International为RSPO认证、分析证书和原产地验证提供具有多产地采购能力和文件支持的肥皂面,为亚洲、中东和非洲的买家提供服务。工业买家和合同制造商可以联系Tradeasia International,审查肥皂面等级、可用认证以及适合快速消费品供应商计划的采购条款
。展望:在香皂仍为默认格式的地方,需求增长
2024年快速消费品年度报告的累积情况表明,肥皂粉需求环境在地域上正在分化。高销量增长集中在以香皂为默认个人卫生用品形式的市场——撒哈拉以南非洲、南亚和东南亚部分地区——以及快速消费品公司正在扩大分销和产量,为购买力有限的不断增长的人口提供服务。到2030年,该细分市场将推动大部分肥皂粉销量的增长,而棕榈基的标准等级面条仍是主要的
采购规格。更具选择性的增长机会是高端和药用香皂类别,联合利华等品牌所有者正在将Lifebuoy重新定位为科学支持的皮肤保护品牌,而不是商品卫生产品。这种重新定位如果获得吸引力,将推动肥皂粉规格向更高的TFM等级和更受控制的原料采购方向发展。有望同时为大宗商品批量细分市场和新兴的优质规格级别提供服务的供应商——其文档系统能够满足这两个级别的快速消费品采购要求——正在进入该市场近年来处于最佳位置的几年
。常见问题
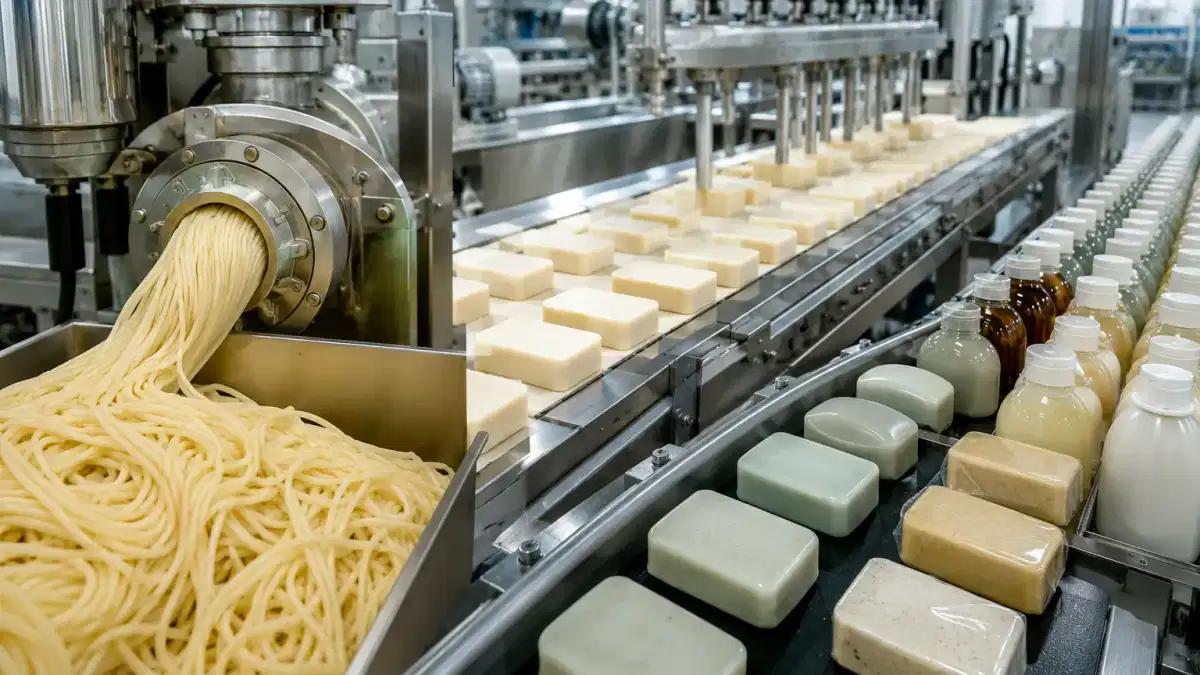
什么是肥皂面?快速消费品公司为什么要使用它们?肥皂面是通过皂化植物油或动物脂肪(主要是棕榈油、棕榈仁油和牛脂)制成的半成品颗粒。快速消费品制造商将其用作香皂生产的核心原材料投入,将面条与香料、着色剂和功能性成分混合,从而在不运营自己的皂化基础设施的情况下大规模生产成品条状香皂
。全球肥皂面市场规模和增长前景如何?根据未来市场研究的数据,2024年全球肥皂面市场的价值约为37.9亿美元,预计到2035年将达到55.3亿美元,复合年增长率为3.5%。亚太地区占据全球市场份额的65%以上,这得益于生产集中在印度尼西亚和马来西亚以及南亚和东南亚的强劲需求
。联合利华2024年的业绩对肥皂面需求意味着什么?联合利华2024年的业绩显示,Skin Cleansing在数量和价格上均呈现较低的个位数增长,但品牌层面存在差异:在印度尼西亚、中国和印度,Dove增长,而Lifebuoy和Lux则下滑。对于肥皂粉供应商而言,这表明亚洲主要大众市场对大宗商品级面条的需求疲软,而优质的肥皂条则保持了增长势头。
哪些地区推动的肥皂面需求增长最大?撒哈拉以南非洲、南亚(尤其是印度和巴西)以及东南亚部分地区是香皂产量增长最快的地区,因此也是肥皂面需求增长最快的地区。PZ Cussons报告称,2024年尼日利亚的卫生收入增长了31%。按销量计算,巴西是全球第二大香皂消费国。这些市场是由人口增长和卫生可及性而不是全权支出模式
推动的。快速消费品的可持续发展承诺如何改变肥皂粉的采购要求?大型品牌所有者正在提高包括肥皂面在内的植物油投入的可追溯性和认证要求。高露洁棕榄报告称,2024年,种植园层面的棕榈油可追溯性为81%。联合利华正在试用基于区块链的供应链验证。经RSPO认证的肥皂粉和可验证的原产地文件正成为快速消费品供应商资格的条件
,而不是可选证书。制造商可以在全球哪里采购肥皂面?Tradeasia International是一家总部位于新加坡的全球化学品和大宗商品分销商,拥有超过20年的供应链经验,为亚洲、中东和非洲的工业买家、个人护理制造商和合同制造商提供植物油基和牛油基等级的肥皂面。买家可以联系Tradeasia International获取产品规格、等级文件和批量定价
。Linear Alkylbenzene Sulfonic Acid (90%) - India CAS: 27176-87-0